Experiência do cliente não é “coisa boa de se fazer”: é uma tese de investimento. E teses se defendem com números. Este é o caso financeiro da satisfação.
Na Academia Ritmo
Na reunião de orçamento da Academia Ritmo, rede de academias com três unidades, o contador chegou com a planilha anual e uma linha marcada em amarelo: “pesquisa de satisfação”. A proposta era educada e letal: cortar 60%. “É a linha mais fácil: não fecha unidade, não demite professor. E, com respeito, não consigo apontar o retorno.”
Fábio, o dono, começou a responder com convicção e parou no meio da frase, com uma honestidade rara: a convicção era dele, mas a conta não existia. Em anos de pesquisa, a academia nunca tinha montado o caminho do dinheiro: quanto vale o aluno que fica mais um ano, o que traz o amigo, o que migra para o plano anual, o que custa menos atender.
— Me dá noventa dias — disse ele. — Se a conta não fechar, o corte é seu. Se fechar, a linha amarela vira investimento no seu relatório.
A pergunta do CFO: onde está o caso financeiro?
Toda iniciativa de experiência do cliente eventualmente encontra a pergunta que a define: “e isso dá quanto de retorno?”
Times de CX que respondem com adjetivos (“fideliza!”, “encanta!”) perdem o orçamento para quem responde com contas. A boa notícia: as contas existem, a evidência acumulada é farta, e o raciocínio cabe neste artigo. A má notícia (que é boa notícia para quem faz direito): o elo satisfação → dinheiro depende de mecanismos específicos e nada automáticos. Conhecer esses mecanismos é o que separa o caso financeiro sério do slide de motivação.
A evidência de fundo: satisfação prevê resultado
O elo agregado está bem documentado. O ACSI (The American Customer Satisfaction Index) permitiu testar a relação em escala: estudos liderados por Claes Fornell e colegas mostraram que empresas com satisfação consistentemente alta entregam retornos financeiros e de mercado superiores, e carteiras montadas com as líderes de satisfação bateram o mercado em horizontes longos (Fornell et al., Journal of Marketing, 2006; Anderson, Fornell e Mazvancheryl, 2004, documentaram a associação entre satisfação e valor ao acionista).
Cautela metodológica de praxe (veja Diferença real ou ruído?): correlação em painel não é cheque em branco causal: empresas bem geridas tendem a ter clientes satisfeitos e bons resultados. Mas os mecanismos que ligam uma coisa à outra são observáveis, testáveis dentro de casa, e é neles que a gestão trabalha.
Os cinco mecanismos (onde a satisfação vira dinheiro)
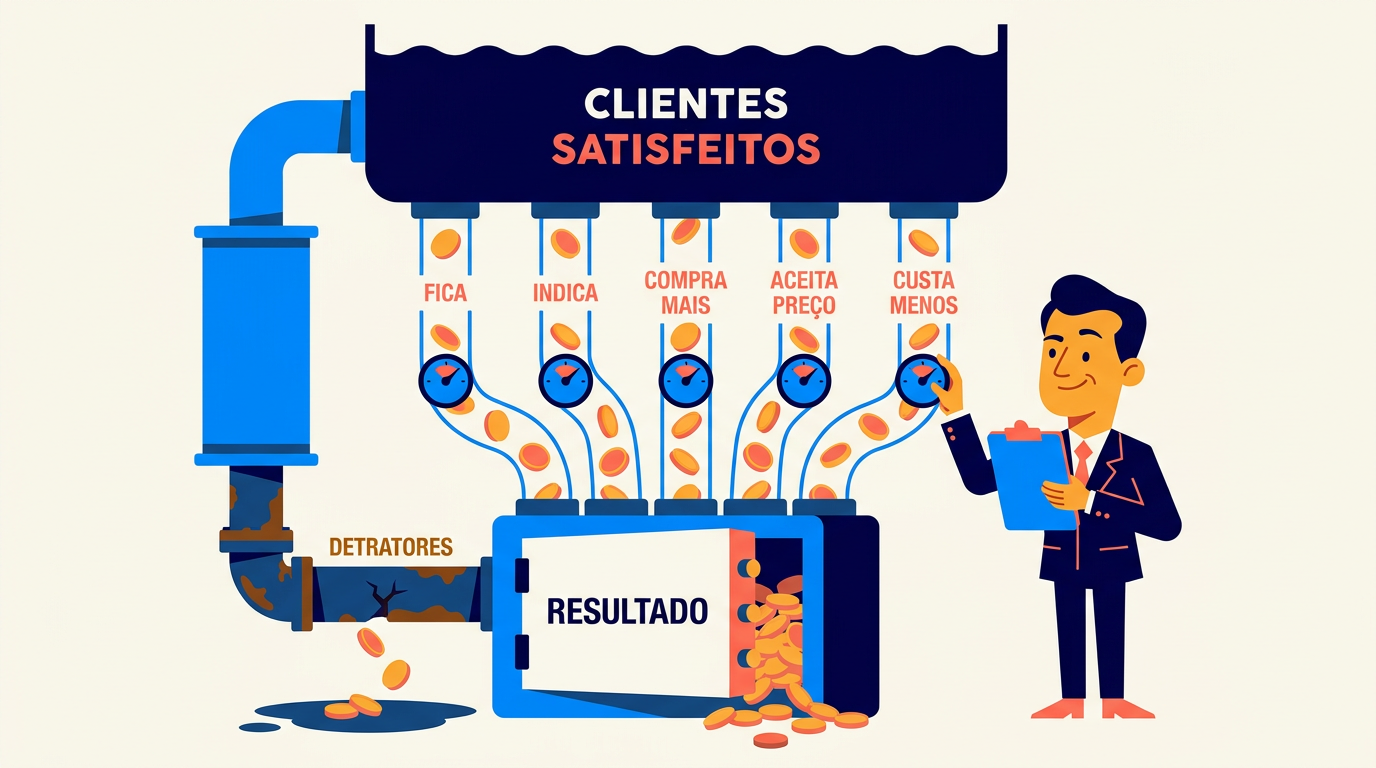
1. Retenção: o cliente que não foi embora.
O mecanismo mais estudado. Reichheld e Sasser publicaram na HBR, em 1990, a análise clássica: pequenas melhorias na retenção têm efeitos desproporcionais no lucro, porque cliente retido dilui custo de aquisição, tende a comprar mais com o tempo e custa menos para servir. A conta local: qual o valor médio de um cliente/ano × quantos detratores viram ex-clientes × quantos a recuperação salva (artigo O ciclo fechado: o ciclo interno tem ROI direto por aqui).
2. Boca a boca: o marketing que a operação fabrica.
Promotores indicam; detratores desindicam, com alcance assimétrico (a reclamação viaja mais). O custo de aquisição evitado por indicação é mensurável: pergunte “como nos conheceu?” (pergunta 41 do banco, artigo Banco de 50 perguntas de satisfação) e acompanhe a fração “indicação” ao longo do tempo contra a evolução do NPS.
3. Carteira: o cliente satisfeito compra mais.
Frequência, tíquete, categorias adicionais. O teste interno é o cruzamento (com os cuidados que toda correlação exige): clientes promotores gastam mais depois de virarem promotores? A ordem temporal ajuda a separar causa de seleção.
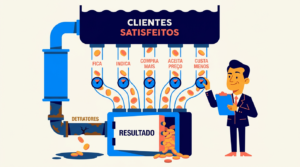
O quarto mecanismo é o preço, e ele funciona porque a satisfação compra tolerância. Clientes satisfeitos aceitam reajustes com menos evasão, ou seja, a elasticidade-preço cai com a lealdade. Em tempos de inflação de custos, isso vira o colchão que amortece o repasse.
O quinto costuma ser esquecido: a operação que erra menos gasta menos. Insatisfação custa caro para dentro, em retrabalho, trocas, compensações, tempo de gestão apagando incêndio e rotatividade de equipe exausta (artigo O elo colaborador-cliente). Reduzir a causa-raiz dos detratores (ciclo externo, artigo O ciclo fechado) é projeto de redução de custo tanto quanto de receita.
Montando o caso na prática: a árvore do ROI
O caso financeiro de um programa (ou de uma melhoria específica) se monta em quatro passos, todos com ferramentas já apresentadas na série:
- Linha de base: qual o % de detratores, o churn, o tíquete médio hoje, por segmento (artigo Comparações justas: comparável com comparável).
- Elo local: nos dados da própria empresa, qual a diferença de comportamento entre promotor e detrator (recompra, gasto, permanência)? Não use benchmark de mercado onde dado próprio existe, porque cada negócio tem sua conversão.
- Hipótese de movimento: a melhoria X deve mover Y clientes de detrator para neutro/promotor (com critério e prazo definidos na ficha de experimento, artigo Experimentos internos).
- Conversão em dinheiro: movimento × elo local × valor do cliente. Com margem de erro declarada (artigo Amostra) e premissas expostas. CFO respeita conta honesta com incerteza e despreza precisão fabricada (artigo A ética de quem pergunta).
E o teste contínuo do programa: decisões que mudaram por causa da escuta, com valor estimado. O portfólio de “casos fechados” vale mais que qualquer correlação de slide.
As duas armadilhas do caso financeiro
A promessa linear. “Cada ponto de NPS vale R$ X” é retórica perigosa: a relação não é linear (sair de 20 para 30 ≠ sair de 70 para 80), varia por setor e por mecanismo dominante, e vira meta goodhartizável na hora (artigos NPS sem mistério e Métricas de vaidade). Prefira sempre a versão por mecanismo: “reduzir detratores de fila em 30% vale ~R$ X em retenção”.
O elo invertido no tempo. Resultado financeiro também melhora satisfação (empresa lucrativa investe mais em loja, gente e estoque), a flecha de mão dupla da causalidade. Por isso o caso sério se constrói com experimentos e casos fechados (mudança → movimento medido → resultado), não só com correlações de painel.
De volta à Ritmo
Na Ritmo, os noventa dias renderam a árvore que faltava: retenção (alunos em risco recuperados pelo ciclo fechado, multiplicados pela mensalidade anual), indicação (matrículas que chegavam com “vim porque me falaram”), carteira (migrações para o plano anual entre os satisfeitos), preço (o reajuste testado que não gerou êxodo) e custo (menos cancelamento, menos negociação de última hora na recepção). Premissas conservadoras, tudo auditável pelo contador, que ajudou a montar.
A conta fechou com folga, e a linha amarela mudou de nome no orçamento seguinte, assinada por ele: de “pesquisa (despesa)” para “sistema de escuta (retenção de receita)”. Fábio guardou a lição: “o financeiro não compra fé; compra fluxo. E fluxo se mostra”.
O resumo de uma frase (teste Feynman)
“Satisfação vira dinheiro por cinco canos (cliente que fica, que indica, que compra mais, que aceita preço e que custa menos), e o caso financeiro sério mede o fluxo em cada cano, em vez de prometer mágica no agregado.”
Fontes e leituras recomendadas
- REICHHELD, Frederick F.; SASSER, W. Earl. “Zero Defections: Quality Comes to Services”. Harvard Business Review, set.–out. 1990.
- FORNELL, Claes et al. “Customer Satisfaction and Stock Prices: High Returns, Low Risk”. Journal of Marketing, v. 70, 2006.
- ANDERSON, Eugene W.; FORNELL, Claes; MAZVANCHERYL, Sanal K. “Customer Satisfaction and Shareholder Value”. Journal of Marketing, v. 68, 2004.
- GUPTA, Sunil; LEHMANN, Donald R. Managing Customers as Investments. Wharton School Publishing, 2005. (Valor do cliente como ativo financeiro.)
- KEININGHAM, Timothy L. et al. “A Longitudinal Examination of Net Promoter and Firm Revenue Growth”. Journal of Marketing, v. 71, 2007. (O contraponto: por que promessas lineares de NPS → receita não se sustentam.)